2026年第三季度,机器人数据采集与自主作业、半导体设备与端侧芯片、加工编程与制造数据平台,都出现了新的融资披露。六起公开案例的资金用途各有侧重:有的继续开发底层技术,有的扩展产品,有的把已经形成的系统推向更多客户和现场。理解这些融资,需要把企业在产业链中的位置与本轮资金要完成的任务放在一起看。
本次盘点以2026年7月1日至9月30日内的企业或投资方公告为依据,选取中国、瑞士、美国、英国及日美双总部企业的六起融资,资料核验截至2026年10月20日。它是一组公开案例,不是全市场统计。金额保留原币种及“数亿”“超”等限定;按公告披露日期归入季度,签署协议与完成融资分别表述。工业软件样本包括计算机辅助制造(CAM)和制造业专用数据平台。
第三季度六起融资的日期、轮次与金额
| 披露日期 | 企业与业务方向 | 轮次及公告状态 | 本轮金额 |
|---|---|---|---|
| 7月28日 | 盛吉盛半导体:中国,半导体设备 | D轮;投资方披露7月完成 | 超10亿元人民币 |
| 8月11日 | 艾欧智能:中国,机器人数据基础设施 | 轮次未披露;宣布完成 | 数亿元人民币 |
| 8月17日 | Gravis Robotics:瑞士,工程机械自主作业 | A轮;宣布SoftBank投资 | 2亿美元 |
| 9月9日 | CloudNC:英国,精密加工软件 | 官网未标轮次;宣布募集新资金 | 2000万美元 |
| 9月16日 | CADDi:日本、美国双总部,制造AI数据平台 | D轮;签署正式协议 | 1.14亿美元 |
| 9月28日 | SiMa.ai:美国,物理AI芯片与软件 | C轮;宣布融资 | 1.5亿美元 |
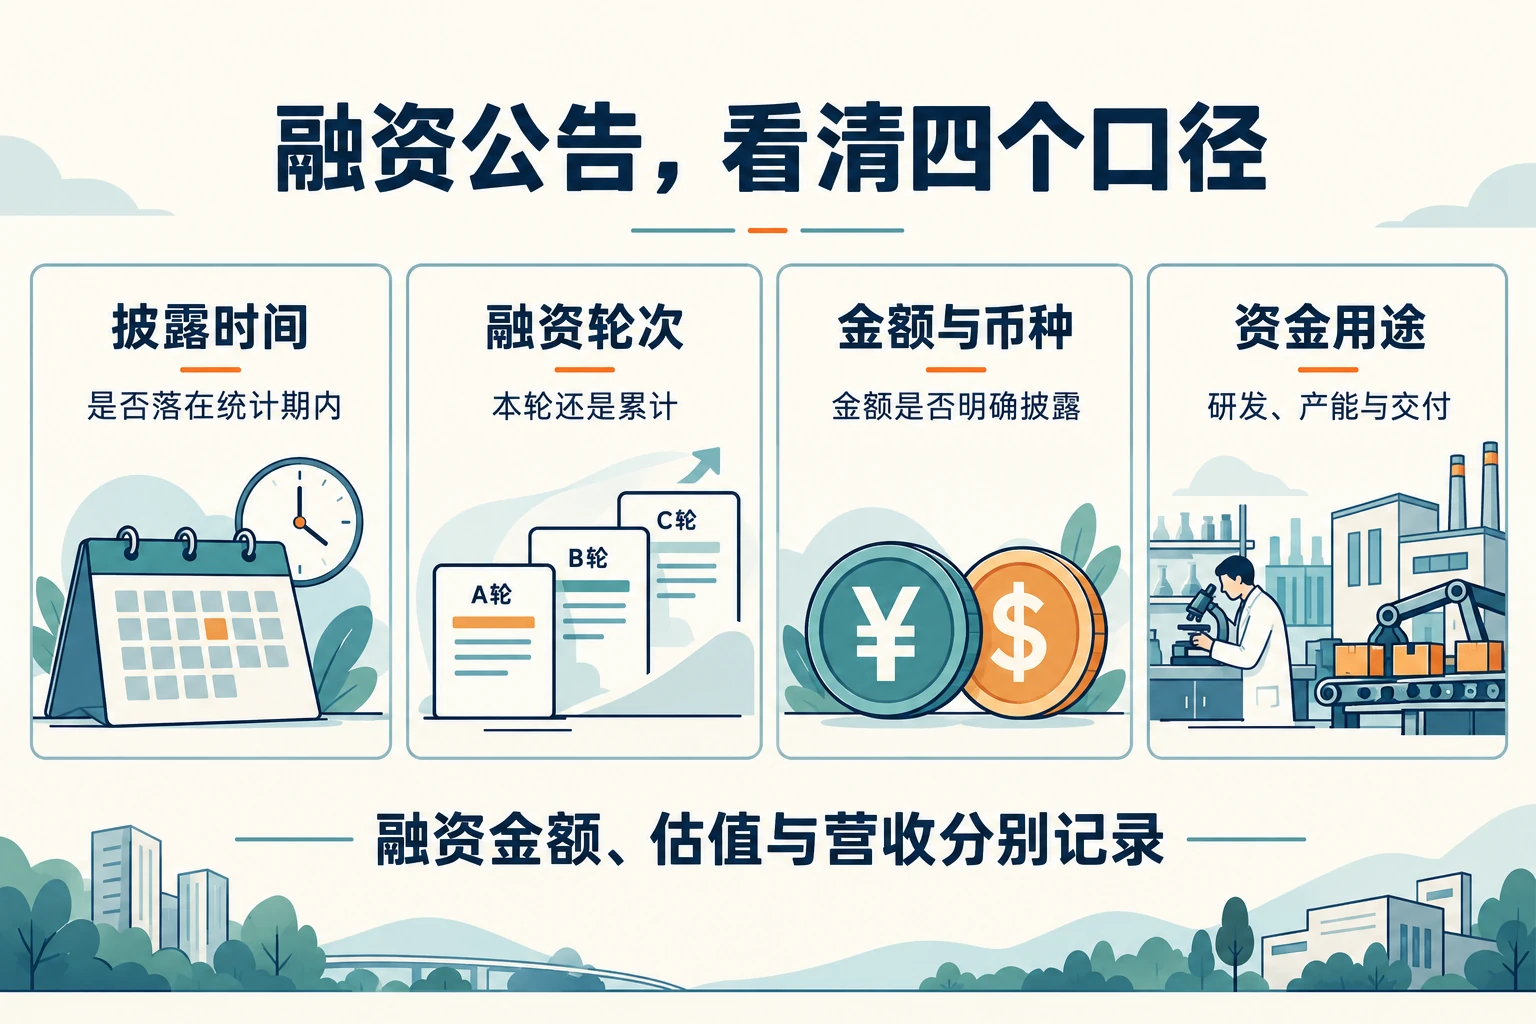
表内金额均对应当次披露的融资,而非企业历年累计融资或估值;各条公告及资金用途在下文对应说明。未披露轮次的交易保留原状态,不能仅凭金额大小补成A轮、B轮或其他阶段。
机器人融资:真实任务数据与自主作业系统
机器人相关融资需要区分本体、核心部件、数据工具和应用系统。制造现场常见的机械臂属于工业机器人范畴;本次两个机器人样本则分别位于数据基础设施和工程机械自主作业环节,不能直接当作工业机器人整机融资样本相加。
艾欧智能:资金用于数据采集与训练支持
艾欧智能8月11日宣布完成数亿元融资,顺为资本、松禾资本、深创投联合投资,另有机器人本体企业战略投资。公司没有在这份公告中给出轮次名称或精确金额。募集资金将用于产品研发、团队建设和全球市场拓展,完善遥操作、人类动作采集及数据管理能力。来源:艾欧智能融资公告。
这笔融资所对应的业务问题,是怎样把真实任务中的动作、视觉和环境反馈整理成可供机器人训练与迭代使用的数据。它服务于机器人企业和模型开发者,观察后续进展应关注数据工具如何接入训练与部署流程,而不能把数据业务直接理解为机器人整机产能扩张。
Gravis Robotics:把自主作业能力装进现有工程机械
Gravis Robotics于8月17日宣布A轮融资,SoftBank投资2亿美元。公司以自主控制套件和软件改造工程机械,支持多品牌设备,从驾驶辅助延伸到自主作业。本轮资金用于全球部署与团队扩充。来源:Gravis Robotics A轮公告。
Gravis处理的任务是挖掘等会持续改变环境的物理作业。它与艾欧智能的区别在于:前者交付现场自主作业系统,后者提供数据基础设施。因此,前者后续应观察不同机械与工地的适配、部署和服务能力;后者更需要看数据流程能否被不同机器人项目持续采用。
半导体融资:设备研发与端侧计算平台
盛吉盛半导体:D轮资金继续支持设备研发
水木梧桐创投7月28日发布已投企业动态,披露盛吉盛半导体于7月完成超10亿元D轮融资。盛吉盛业务包括半导体设备研发生产、零部件与服务、设备升级优化,已开发薄膜沉积及快速热处理设备。公告表示将依托本轮融资继续加大研发投入、匹配晶圆厂扩产需求。该公告按机构类别介绍本轮投资方,没有列出完整名单。来源:水木梧桐创投盛吉盛动态。
设备企业的资金用途与芯片设计企业不同:新设备需要经历开发、客户验证和交付,后续服务也会占用资源。分析这一案例时,研发投入能否转化为客户产线中的稳定运行与持续交付,比把融资轮次直接等同于技术成熟度更有解释力。
SiMa.ai:本轮1.5亿美元,累计5亿美元
SiMa.ai于9月28日宣布1.5亿美元C轮融资,由Fidelity Management & Research Company与Amplify共同领投。公司同时披露累计融资5亿美元、估值14.5亿美元,这三个数字分别是本轮资金、历史累计和估值,含义不同。资金将支持Palette Neat软件环境扩展与下一代硬件开发。来源:SiMa.ai C轮公告。
SiMa.ai的平台面向机器人、汽车等物理AI应用,业务同时包含芯片与软件。对于此类端侧计算企业,芯片之外的开发环境和模型部署能力也属于资金投入对象;公告提出的下一代产品属于后续开发计划,不能据此认定相关硬件已经量产。
工业软件融资:加工环节工具与制造数据平台
CloudNC:从加工编程扩展到报价流程
CloudNC于9月9日宣布获得2000万美元新投资,由Nimble Ventures领投,Calculus Venture Capital、Entrepreneur First和LM Ventures等参与。官网公告没有给出该笔融资的轮次名称。资金用于扩大CAM Assist应用、市场拓展及新产品开发,包括计划在2026年推出的Quote Agent报价工具。来源:CloudNC融资公告。
CloudNC的切入点是数控加工工作流:CAM Assist辅助生成加工策略和刀具路径,新的报价工具则面向接单前的评估。这个案例体现的是围绕相邻生产流程扩展产品,而不是仅靠增加一个通用聊天界面来扩大工业软件能力。
CADDi:D轮协议支持制造数据平台扩展
CADDi于9月16日披露,已就1.14亿美元D轮融资签署正式协议,估值为12亿美元,公告列示累计融资2.34亿美元。参与机构包括Moore Strategic Ventures、Coreline Ventures、Woven Capital、Salesforce Ventures、Atomico等。资金将投入专用AI技术、制造数据平台扩展、以北美为中心的全球业务及人才建设。来源:CADDi D轮正式公告。
CADDi处理的是制造企业分散的数据及其业务含义,把工程、采购、生产和质量信息连接起来。与CloudNC针对加工流程开发工具相比,CADDi的平台目标更侧重跨部门数据复用。两种路线都属于制造软件应用,但服务对象、实施范围与后续交付工作不同;签署融资协议也不能自动改写为全部资金已经到账。
怎样理解这些融资的轮次差异与产业含义
这组案例中,Gravis标为A轮,SiMa.ai标为C轮,盛吉盛和CADDi标为D轮,但融资轮次并不是一把跨企业通用的成熟度标尺。轮次反映各自的融资历程,无法单独回答产品是否稳定、客户是否复购、现场部署能否复制。艾欧智能与CloudNC没有在所引公告中写明轮次,也不妨碍读者根据已披露的业务和资金用途理解事件。
把六起公告并列阅读,可以看到三个具体投入方向:艾欧智能建设数据能力,盛吉盛与SiMa.ai继续投入设备、芯片及软件研发;CloudNC扩展加工相关产品,CADDi扩展制造数据平台;Gravis则推进自主工程机械在更多现场部署。这些方向是对本组公告的归纳,不能用来断言全行业资金正在普遍转向某一环节。
对制造企业和产业研究者,更有用的后续问题是:融资公告中承诺的研发是否形成可用产品,产品扩展是否真正解决相邻流程问题,部署计划是否转化为持续交付。沿着这些具体任务跟踪,才能区分“获得资金”和“工业能力取得进展”。
参考资料
- 水木梧桐创投:水木梧桐创投已投企业——盛吉盛半导体IPO辅导正式获受理,中芯系薄膜沉积设备商冲刺A股,2026-07-28。
- 艾欧智能:艾欧智能完成数亿元融资,加速推动机器人与具身智能走向规模化应用,2026-08-11。
- Gravis Robotics:Reshaping the Physical World: Gravis Robotics Raises $200M for Construction Autonomy,2026-08-17。
- CloudNC:CloudNC raises $20m to expand AI tools for precision machining,2026-09-09。
- CADDi:CADDi Raises $114 Million in Series D at $1.2 Billion Valuation,2026-09-16。
- SiMa.ai:SiMa.ai Reaches $1.45B Valuation with $500 Million in Total Funding to Scale Physical AI in Humanoids, Automotive, and Drones,2026-09-28。
评论留言
暂时没有留言!