北美机器人订单在2026年第三季度明显增长,但不同产业的投资节奏仍不一致。美国自动化促进协会(A3)10月28日发布的数据显示,当季订单为10,989台、7.235亿美元,台数和金额同比分别增长24.8%和26.1%。这首先说明机器人采购需求增强;要判断需求来自哪里、是否已扭转年内弱项,还需要拆开统计时段、客户行业和机器人类型。
订单增长回答采购需求,不能直接替代装机与投产
这组数据统计的是北美企业订购的机器人及其订单金额。订单可以发生在设备制造、交货和产线验收之前,所以10,989台不能直接写成本季度新增投产的机器人数量。机器人本体进入工厂后,还可能需要接上夹具、视觉、输送、控制与安全系统;7.235亿美元也不是这些整线集成工作的总收入。
区分台数与金额同样重要。台数表示采购数量,金额还受机器人类型、规格和订单组合影响。此次两项均增长,说明数量与订单价值都在扩张;金额增幅略高于台数,并不能单独证明相同型号机器人涨价。要得出价格结论,必须有可比型号和交易条件的数据。
这类口径也不能与中国工业机器人产量直接拼成地区份额。本站2026年前三季度工业机器人产量解读讨论生产端统计,本篇讨论北美采购订单;生产地、客户地、发生时点和统计对象都不同。两个指标可以分别观察供需活动,但不能相除得出市场占比。
季度回升与累计修复,描述的是不同进度
A3同时公布,2026年前九个月订单合计28,984台,台数同比增长9.6%。第三季度24.8%的增幅高于前九个月累计增幅,说明这个季度的同比表现更强,却不等于第三季度比第二季度多了24.8%。同比的参照是去年相同时间,环比才比较紧邻的上一期。
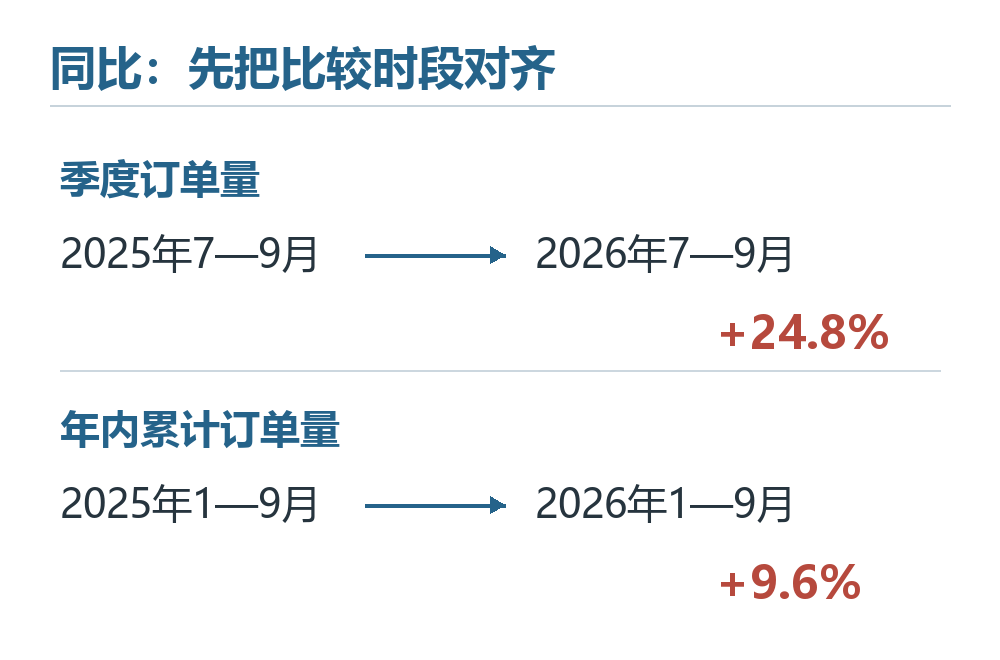
累计增速也不是把三个季度的百分比直接平均。它先把各季度实际台数相加,再与上年相同累计时段比较;上年各季度的基数不同,对累计结果的影响就不同。因此,单季恢复增长之后,全年已经形成的缺口仍可能存在。
汽车整车厂正好体现这一点:第三季度机器人订单台数同比转为增长7.5%,但前九个月仍比上年同期低17%。这两个数并不矛盾。第三季度的改善只改变了年内的一部分订单,尚未抵消此前累计差距。把“当季转正”写成“整车行业需求已完全恢复”,就越过了数据能够支持的范围。
整车与零部件分开看,才能理解投资节奏
第三季度汽车零部件订单台数同比增长90.4%,显著强于整车厂;半导体、电子及光子学增长97.6%,食品与消费品则下降23.7%。这些差异说明总量上行并不要求所有行业同步上行,也不能只用整车厂一个类别代表整个汽车产业链。
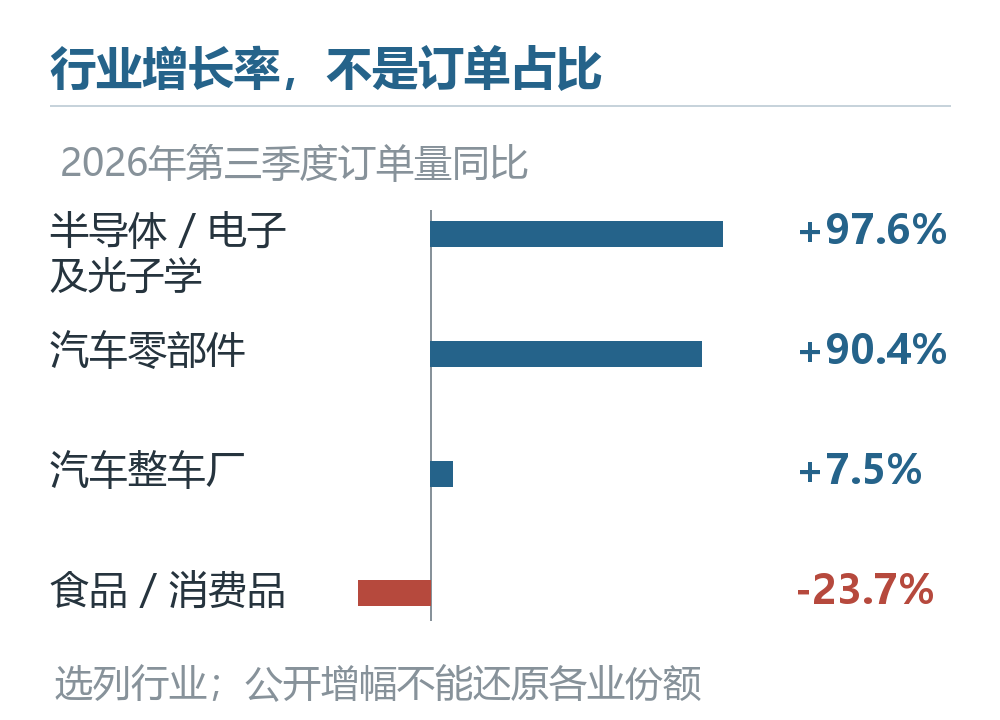
为什么产业链上下游会错开?A3在10月30日的公开市场访谈中解释,整车机器人采购受大型项目启动、延期或取消影响,单个项目就可能显著改变订单时间分布。分析师Alex Coleman还指出,整车厂领先零部件一两个季度的历史观察,在这一季度并没有照常出现。这是分析师对项目节奏的解释,不能据此推断某一政策或企业扩建已经被证明是本次增长的原因。
对供应自动化设备的企业而言,行业分类比一个总增幅更接近实际业务:面向整车焊装、零部件加工和电子装配的项目,并不会因为都使用机器人就共享同一投资周期。上述数据支持把需求分别观察,但还不能拿97.6%的最高增幅认定半导体、电子及光子学贡献了最多新增台数。增幅取决于上年基数;要比较绝对增量,需要每个行业的前后台数,公开摘要没有提供完整分项。
协作机器人增长,是总订单内部的结构变化
协作机器人第三季度订单为1,831台,同比约增长56%,占当季总台数16.7%。它属于机器人类型维度,与汽车、电子、食品等客户行业维度可以交叉。一台卖给汽车零部件厂的协作机器人,可以同时进入“协作机器人”和“汽车零部件”的统计,却仍只是一台总订单。
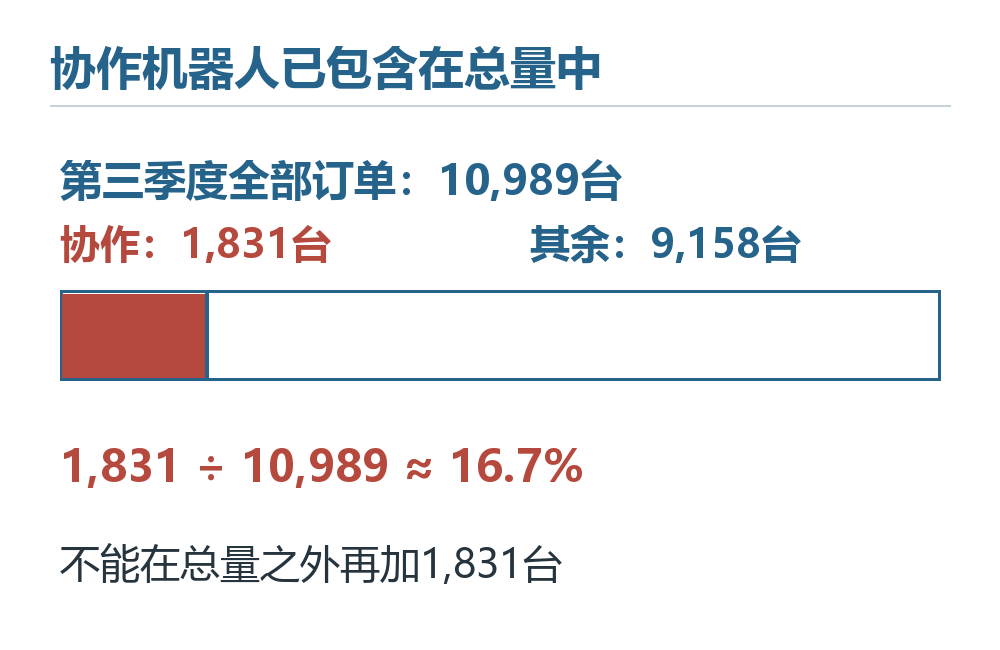
因此,不能把1,831台加在10,989台之外,也不能把协作机器人增幅与几个行业增幅相加。类型占比回答产品结构,行业占比回答客户结构。协作订单增长较快,意味着这一类型的采购扩张速度较快;16.7%的数量份额则同时说明它仍只是总体的一部分,并不等于它已经取代其余机器人。有关协作方式与应用条件,可见本站协作机器人工作原理。
这份季度数据提供的有效判断是:北美机器人采购在扩大,部分非整车行业和汽车零部件表现更活跃,整车厂当季改善但累计仍弱。把这一认识用到具体业务时,应先匹配客户行业,再区分订单、交付和投产阶段;判断需求是否持续,则需比较同一口径下后续季度与累计结果,不能把一次同比增长直接外推成各行业共同的长期趋势。
评论留言
暂时没有留言!