2026年10月,美国制造业采购经理指数(PMI)从54.5升至55.5,连续第十个月处于扩张区间。美国供应管理协会(ISM)11月2日公布的报告显示,这次改善的主要增量来自生产与原材料库存,新订单仅小幅提高。对向美国客户供应设备、零部件和材料的企业,值得追踪的是订单能否持续转为交付,以及备料是否跟得上,而不是把总指数提高直接当成需求全面加速。数据来源:ISM 2026年10月制造业报告。
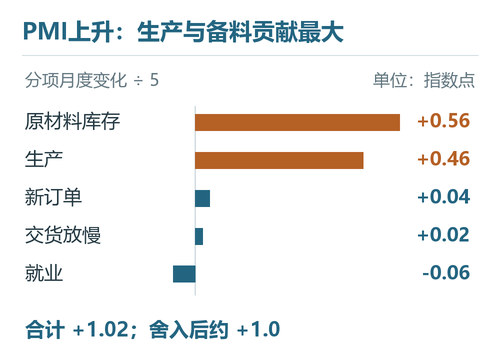
生产和原材料库存解释了本月主要增量
ISM制造业PMI由新订单、生产、就业、供应商交货和库存五项等权组成。用报告已公布的分项月度变化除以五,可以拆出各项对总指数变化的近似贡献。这是依据官方计算方法进行的算术分解,不是ISM公布的产业贡献率。
| 组成分项 | 9月→10月 | 变化 | 对总指数的近似贡献 |
|---|---|---|---|
| 新订单 | 55.3→55.5 | +0.2点 | +0.04点 |
| 生产 | 56.7→59.0 | +2.3点 | +0.46点 |
| 就业 | 52.7→52.4 | −0.3点 | −0.06点 |
| 供应商交货 | 59.0→59.1 | +0.1点 | +0.02点 |
| 原材料库存 | 48.6→51.4 | +2.8点 | +0.56点 |
五项贡献合计1.02点,与公布的总指数增加1.0点相符,差异来自分项已保留一位小数。生产和库存合计贡献1.02点,其他三项在这组舍入数字下相互抵消。因此,本月更直接的变化是工厂生产活动更活跃、原材料库存从下降转为增加;新增需求仍在扩张,但并非总指数改善的主要新增来源。
供应商交货这一项还要反向理解:数值高于50表示交货变慢。它对总指数形成正贡献,不等于供应链效率提高。生产计划人员看55.5时,需要同时看支撑生产的物料是否按时到厂。指数的基础口径可参见制造业PMI的计算方法与数据解读。
生产跑得更快,积压订单仍在增加
生产指数升至59.0,积压订单指数却从56.4降至54.6。这组变化支持一个更具体的判断:生产扩张的覆盖面加强,积压订单增加的覆盖面有所减弱。积压指数仍高于50,不能写成“积压已经下降”,更不能据此判断供需已恢复平衡。
从工厂业务过程看,新接订单进入待交付队列,完成生产并交付后离开队列。若生产能力释放,企业有机会更快处理旧订单;但新增订单、取消或变更订单、产品结构都会改变待交付工作量。ISM指数记录受访企业的变化方向,并不直接给出这些流量的绝对数值。
因此,59.0减去55.5得到的3.5个指数点,不能解释成产量比订单多增长3.5%,也不能直接换算成库存增加。对自身工厂,真正可比较的是同一时期、同一产品或标准工时口径下的新增订单、交付量与未交付余额。例如订单件数不变但重工时产品占比上升,生产负荷仍可能增加。把订单转成工序负荷,再检查瓶颈产能,才能判断是赶交付还是形成新的积压。
需求沿终端市场分化,不能只按制造业总量排产
报告中,机械、计算机与电子产品等行业的新订单和生产均有增长。这为设备与电子供应链提供了积极线索;但行业名称不能替代终端需求。机械行业受访者提到数据中心、关键基础设施、市政供水和采矿相关业务,而计算机与电子产品行业有受访者反映资本性科研仪器需求放慢。上述内容来自受访企业评论,适合识别不同需求路径,不能据此算出各终端对美国制造业增长的贡献。
这类分化会沿供应链传递。数据中心和基础设施项目拉动的设备、控制元件或材料,与科研仪器更新的采购周期和预算来源不同。同属工业设备供应商,客户项目已进入施工交付阶段的企业,可能首先面对交期和配套能力压力;客户仍在审批资本开支的企业,则可能有询价而缺少确定订单。用同一个宏观增幅制定产能目标,会把这两种状态混在一起。
行业分项也给出反向信号:食品、饮料与烟草产品的新订单和生产下降,非金属矿物制品的新订单下降。它们与制造业总指数扩张可以同时成立。对中国供应商,进一步需要对应客户所在细分行业、采购用途及订单交付地;美国制造业扩张并不自动意味着同幅度的中国对美出口增长。
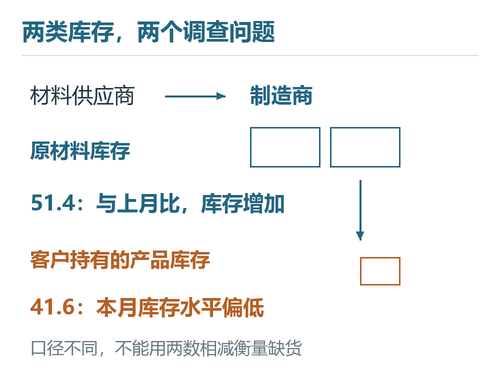
补料与低客户库存并存,采购仍受价格和交期约束
原材料库存指数回到51.4,客户库存指数仍为41.6,两者不矛盾。前者关注受访制造商自身的材料储备变化,后者是受访企业对其客户持有本企业产品库存水平的判断。一家工厂增加待加工材料,同时其客户只维持较低的成品或部件储备,完全可能发生。
这种组合有两条不同的生产含义。如果客户确认了后续交付,制造商补料是在为已知需求准备;如果客户仅保持最低必要采购,制造商增加的材料则可能更多承担交期波动的缓冲。两种情形都会占用营运资金,后者对订单可见度更敏感。判断补库质量,必须把材料数量与可兑现订单、齐套情况和周转周期一起看。
ISM在同期采访解读中指出,客户库存长期偏低与价格压力并存,采购者可能只购买最低必要数量。这解释了为何“客户库存低”可以形成后续生产机会,却没有立即转化为集中补库。来源:ISM同期采访解读。
价格指数由77.9降至75.2,含义是涨价压力的扩散程度减弱,仍不是材料价格下降;供应商交货指数59.1则表明交货继续变慢。对接单企业,售价确认、材料采购与到货之间存在时间差,忙于交付并不必然改善订单利润。采购计划应优先对应关键材料的到货承诺和有效报价期限,而非只因总指数走高就普遍增加安全库存。
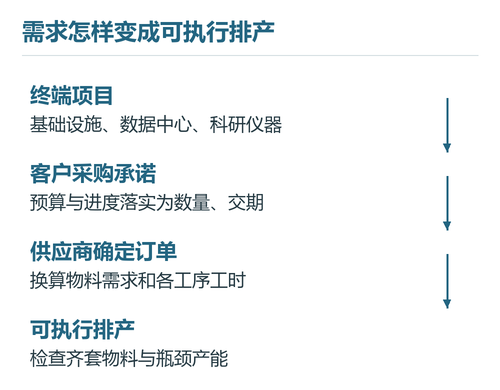
把宏观信号落到可兑现订单和齐套生产
对生产负责人,这份报告更适合作为检查订单结构的入口。若美国客户所在终端需求改善,并已经给出明确数量与交期,就把订单转换为物料需求和工序负荷,检查长交期零部件、外协工序和瓶颈设备是否能同步满足。设备能力充足但缺少关键部件时,扩大在制品只会把等待转移到车间;先解决齐套问题,才能让已有产能转成可交付产出。
若客户仍以询价或短期补货为主,则可以按已承诺订单组织生产,同时持续观察订单覆盖周期和取消、延期变化,避免把潜在需求提前做成库存。相反,多个周期的确定订单持续超过可用工时,且材料与人员约束已核实,才有依据进一步讨论加班、外协或产能投资。相关生产、质量和交付口径可结合制造业KPI的分工建立内部检查。
本月报告提供的信号是:美国制造活动继续扩张,生产和备料比新增订单表现得更活跃,同时交期与成本仍构成约束。企业能否把这组变化转成稳定交付,取决于自己所处的终端市场以及订单、材料、工时之间能否对应。
评论留言
暂时没有留言!