长三角是中国工业机器人产业链最完整的区域之一:整机制造、减速器等核心零部件、系统集成和下游应用在沪苏浙皖形成了清晰分工。几个事实可以说明它的分量——2025年总部位于南京的埃斯顿以10.6%的市场份额首次登顶中国工业机器人市场;ABB与发那科各自全球体系内最重要的机器人工厂都建在上海;安徽芜湖则聚集了350多家机器人产业链企业。理解这张版图,对寻找供应商、评估配套半径和判断产业动向都有直接用处。
先说清口径:本文不做集群排名,各城市产业数据分别来自政府发布和企业披露,统计年份与口径不同,不能直接相互比较。此前介绍过工业机器人的分类与组成,本文聚焦的是“这些机器人和造它们的企业聚集在哪里”。
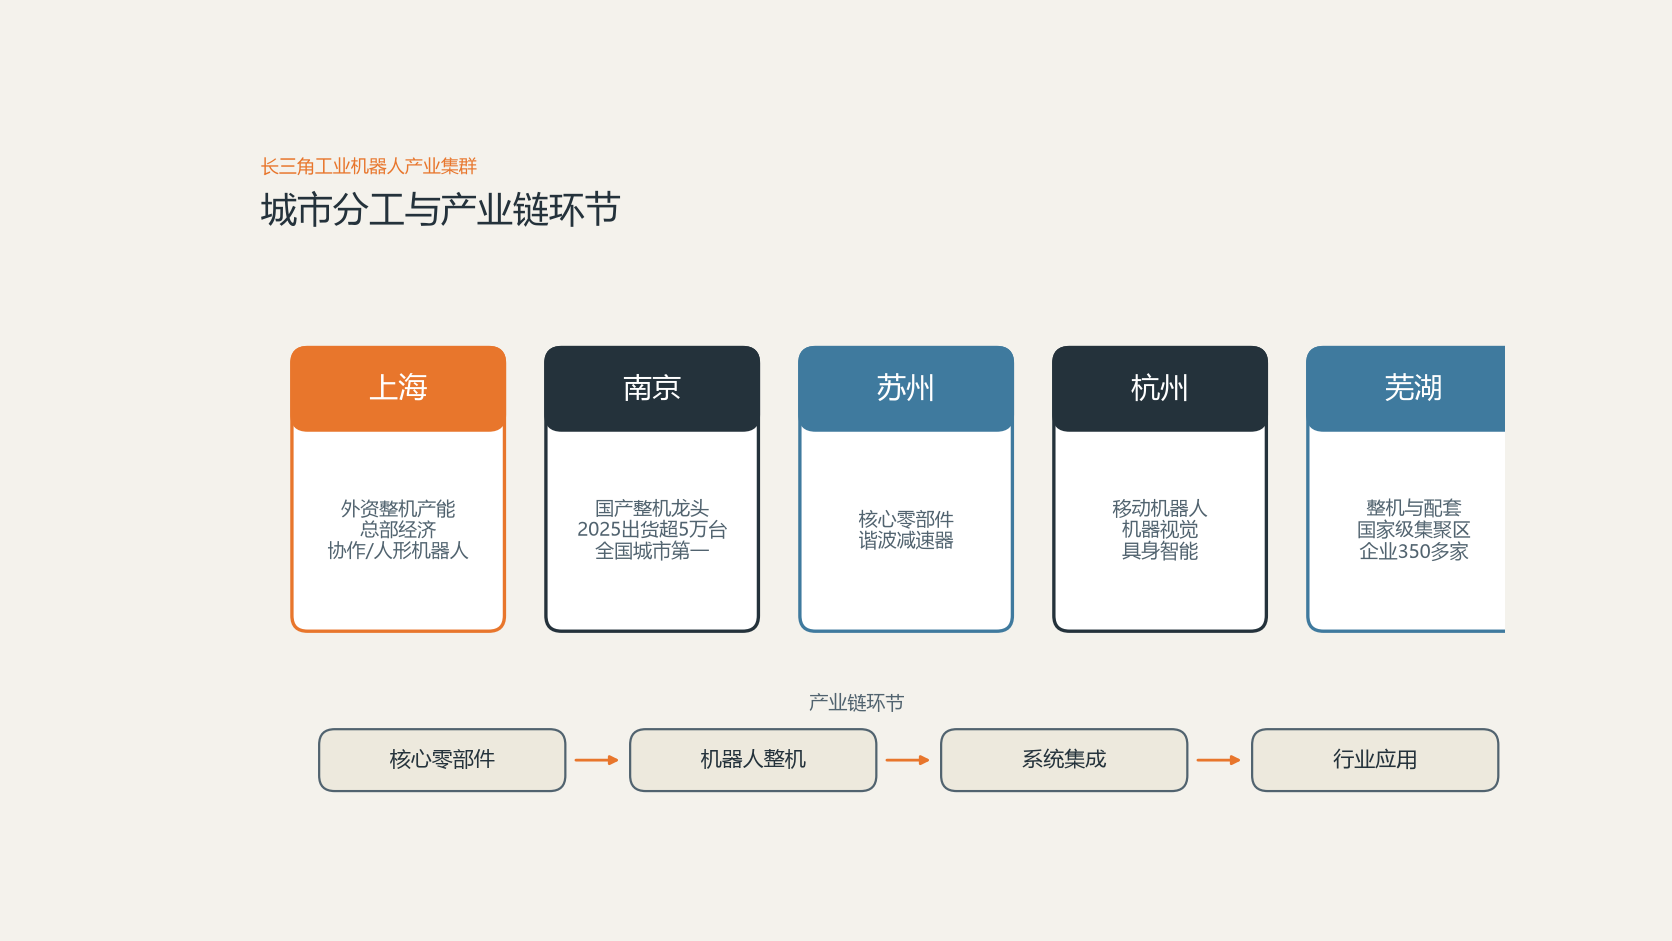
上海:外资整机基地与本土企业总部
上海的特点是整机产能与总部经济并存。外资方面,ABB投资1.5亿美元的机器人超级工厂于2022年12月在浦东康桥开业,占地6.7万平方米,是ABB全球最大的机器人超级工厂;发那科与上海电气的合资公司上海发那科位于宝山,其智能工厂三期投资约15.6亿元,2023年投产,是发那科集团在日本本土之外最大的机器人生产基地。
园区方面,位于宝山顾村的上海机器人产业园是上海首家以机器人命名的特色产业园,据上海市政府发布的信息,截至2025年底已集聚机器人上下游重点企业近300家,其中80%以上聚焦机器人及智能制造领域。本土整机企业新时达、协作机器人企业节卡、自适应机器人企业非夕科技等总部均在上海,人形机器人领域的傅利叶、智元等公司也诞生于此。
江苏:国产整机龙头与核心零部件
江苏的分量主要由整机和零部件贡献。南京的埃斯顿是当前国产工业机器人的代表企业:根据MIR睿工业数据,2025年埃斯顿在中国工业机器人市场份额达到10.6%,出货量首次超过外资品牌居市场第一,全年出货量同比增长25%,并已连续八年位居国产机器人市场首位。在埃斯顿等本地企业带动下,南京市2025年工业机器人出货量超过5万台,同比增长35%,位居全国城市第一。
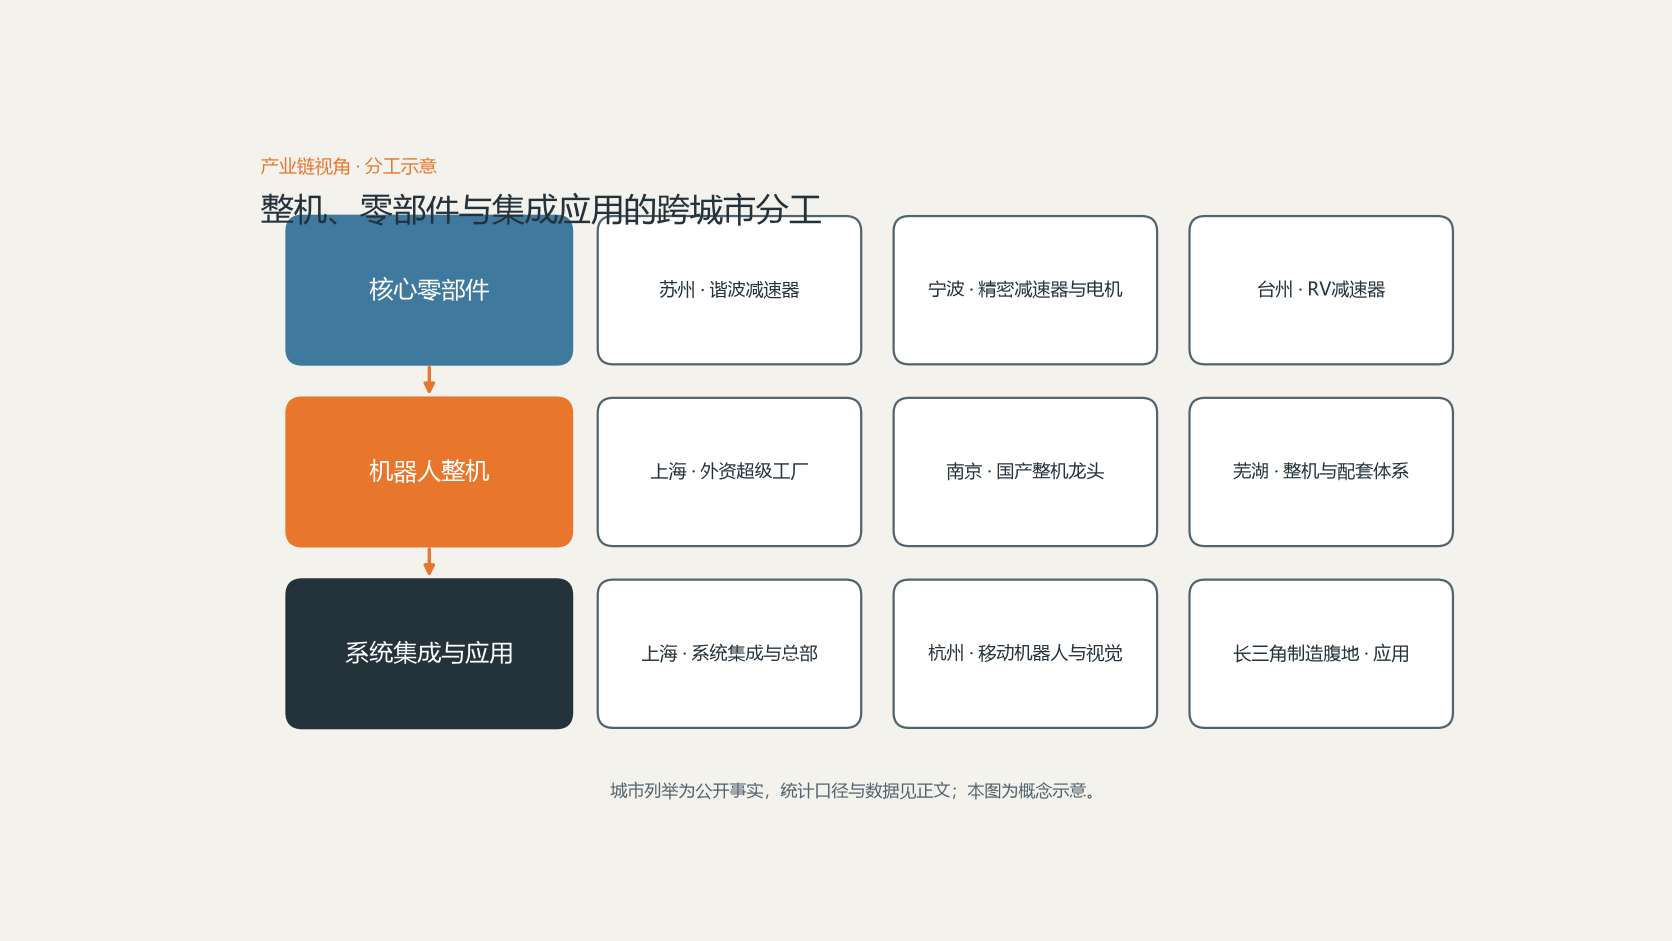
苏州的贡献在核心零部件。谐波减速器企业绿的谐波总部位于苏州,是国内少数实现谐波减速器规模化生产并进入整机主流供应链的企业;精密减速器、电机与驱动一体化的中大力德位于宁波。减速器、伺服系统这些关键部件在长三角内的供给密度,是整机企业在此集聚的重要原因之一。
浙江:移动机器人、机器视觉与具身智能
浙江的机器人产业以杭州为中心,特色在移动机器人、机器视觉和近年快速发展的具身智能。海康机器人的机器视觉与移动机器人产品在国内物流和制造场景中使用广泛;四足与人形机器人企业宇树科技总部位于杭州滨江,据其上市文件及公开报道,2025年人形机器人出货量超过5500台、营业收入约17亿元。杭州滨江规划建设了3.5平方公里的具身智能机器人小镇作为核心承载区,全市已集聚机器人产业链相关企业数百家的规模。浙江南部的台州则有RV减速器企业双环传动,其子公司环动科技是国产RV减速器的主要供应商之一。
安徽芜湖:从试点成长起来的整机基地
芜湖是安徽首个国家级机器人产业集聚区。据新华社报道,芜湖机器人产业已集聚产业链上下游企业350多家,形成覆盖工业机器人整机、核心零部件、系统集成和配套应用的产业链体系;当地经信部门数据显示集聚区规模以上企业超过200家。科创板上市公司埃夫特总部位于芜湖,2024年工业机器人销量超过1.6万台。
区域协同与产业背景
长三角整体制造业体量为机器人提供了应用市场,零部件、整机和系统集成的就近配套降低了供应链成本。上海市政府2025年6月发布的信息显示,长三角已创建26个国家级先进制造业集群,占全国总数的32.5%——这组数字覆盖所有先进制造领域,机器人的集聚是其中的组成部分而非全部。对产业跟踪者而言,更值得注意的趋势是:国产整机份额持续上升、外资在华产能继续扩大、人形机器人与具身智能企业在上海和杭州快速聚集,三条线索在同一区域内并行。
采购与选址时怎么使用这张版图
| 城市 | 产业侧重 | 代表企业 |
|---|---|---|
| 上海 | 外资整机产能、总部经济、协作与人形机器人 | ABB、上海发那科、新时达、节卡、非夕、傅利叶、智元 |
| 南京 | 国产工业机器人整机 | 埃斯顿 |
| 苏州 | 核心零部件(谐波减速器) | 绿的谐波 |
| 杭州 | 移动机器人、机器视觉、具身智能 | 海康机器人、宇树科技 |
| 芜湖 | 整机与产业链配套 | 埃夫特 |
需要提醒的是,产业集聚回答的是“可选范围”,不回答“选哪家”。设备选型仍应回到负载、行程、精度、节拍和工况匹配,供应商评估仍要看具体产品的测试数据和交付记录,地理接近带来的主要价值在售后响应速度、备件调拨和技术交流成本。对零部件与整机企业,选址决策则应结合客户半径、供应链配套和当地人才供给综合判断——同一城市的企业经营差异可能大于不同城市之间的平均差异。
评论留言
暂时没有留言!