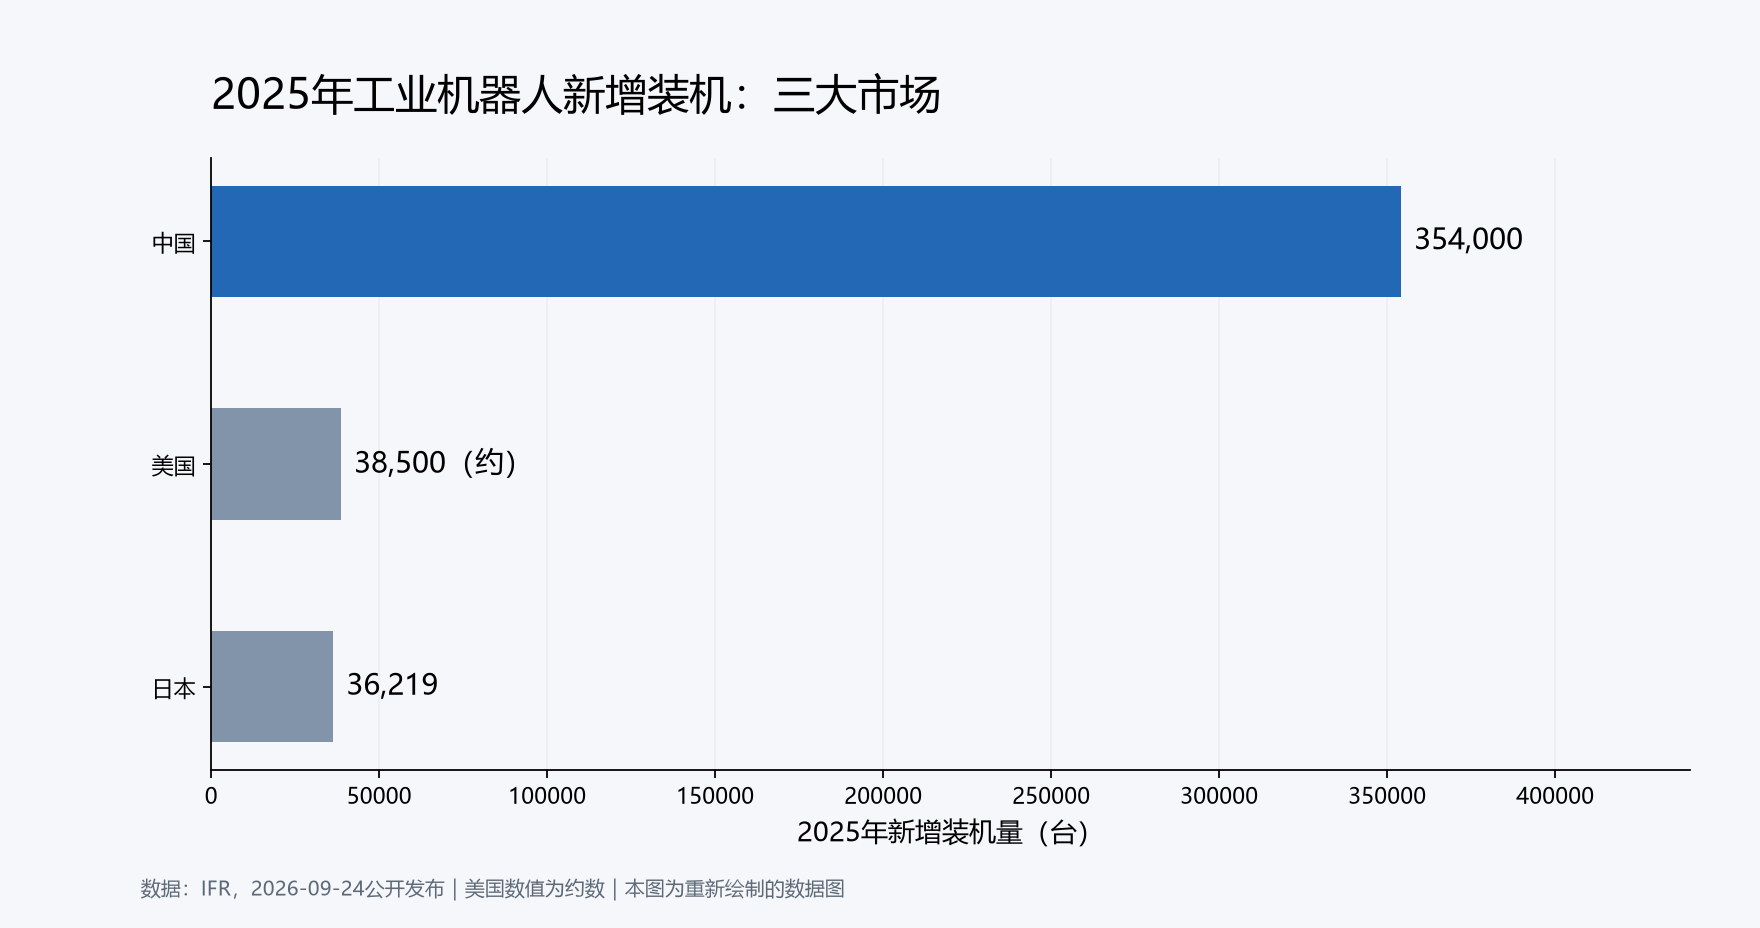
国际机器人联合会(IFR)于2026年9月24日公布的《世界机器人2026》工业机器人数据表明:2025年全球工厂内运行的工业机器人达到500万台,同比增长9%;全年新增装机超过60万台,同比增长11%。中国新增装机35.4万台,占全球新增装机的59%。这些数字反映的是2025年市场,不能当作2026年全年结果。
新增装机与在役规模,回答的是两类需求
IFR原始发布同时提供保有量和新增装机量。前者描述已经形成的设备基础,后者反映当年的新增部署规模。对机器人本体企业,年度装机更接近新项目的市场变化;对维护、改造和系统集成业务,大量在役设备则意味着还要关注备件、软件兼容、工装更新和持续服务。
因此,500万台不能理解为一年卖出500万台,也不能直接换算为维护服务收入。设备年限、运行强度和服务合同会影响真正能够形成的项目。
中国市场扩大,本土供应商份额要用同一分母比较
IFR披露,中国2025年新增工业机器人装机同比增长20%。其中,本土制造商装机达到19.5万台,同比增长15%,在中国市场的份额为55%,上一年为57%。本土厂商数量增长与份额回落可以同时发生,因为两项指标的分母不同:份额取决于中国市场整体增长。
区域之间也并非同步增长。IFR统计美国2025年装机接近3.85万台,同比增长12%;日本为36,219台,同比下降19%。设备企业制定海外业务计划时,应继续拆分国家、行业与具体应用,全球总量上升不足以说明所有市场都在扩张。
市场判断如何落到项目准备
对制造企业,行业数据适合判断自动化采用的规模,不能替代本工位的投资测算。准备项目时,应把工件变化、末端工具、换型、停机损失和维护资源放进同一方案,再比较人工与自动化的实际产出。需要先厘清设备范围,可参阅工业机器人的组成与应用。
IFR另预计2026年全球新增装机增长9%、达到65.5万台。这是报告发布时的预测。跟踪后续市场时,应将预测与实际装机分开记录,避免把市场预期提前计入已经完成的部署。
评论留言
暂时没有留言!